Manual del cierre fiscal 2026 y presupuesto 2027 | Ofima
LANDING · MANUAL DEL CIERRE FISCAL 2026 Y PRESUPUESTO 2027

Cerrar 2026 en orden y arrancar 2027 con presupuesto defendible

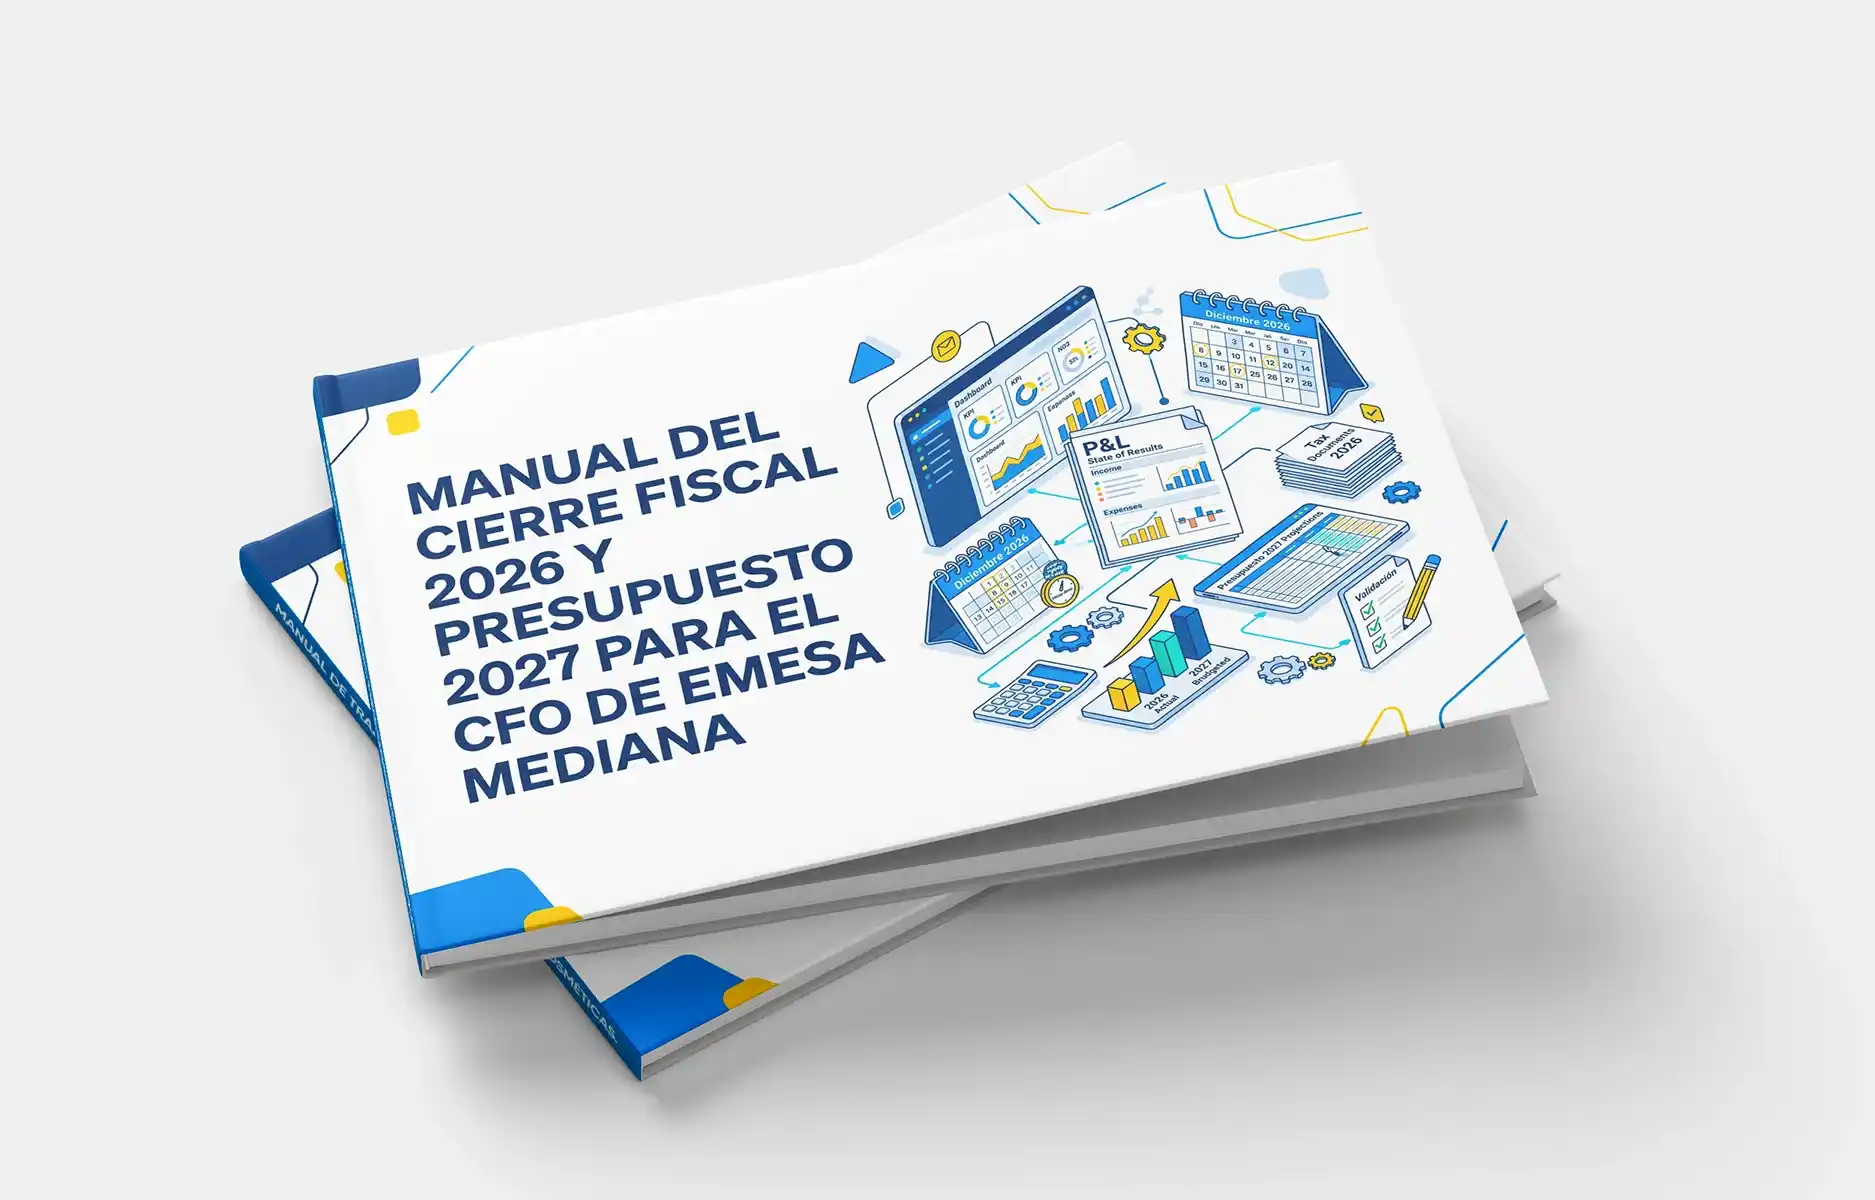
Manual operativo para el CFO de empresa mediana colombiana. 21 entregables mes por mes, ajustes NIIF vs fiscal y tres escenarios 2027.
Manual del cierre fiscal 2026 y presupuesto 2027 para CFO de empresa mediana y grande colombiana – Ofima ERP
  • 21 entregables del cierre 2026
  • 10 ajustes NIIF vs fiscal
  • Tres escenarios de presupuesto 2027

QUIERO EL MANUAL GRATIS

Completa tus datos para recibir el manual en tu correo de inmediato.

Qué vas a encontrar

El manual operativo completo para el CFO, con las listas de verificación clave para tu equipo:

Manual del cierre fiscal 2026 y presupuesto 2027 para CFO de empresa mediana y grande colombiana – Ofima ERP
1
Los 21 entregables del cierre 2026 organizados mes por mes (8 en octubre, 7 en noviembre, 6 en diciembre) con fecha objetivo, responsable sugerido y verificación de calidad para cada uno.
2
Los 10 ajustes NIIF vs fiscal más frecuentes Depreciación, deterioro de cartera, inventarios, provisiones, ingresos, arrendamientos NIIF 16, instrumentos financieros, impuesto diferido, costos por préstamos, diferencia en cambio.
3
Los formatos DIAN 2516 y 2517 explicados Con umbrales exactos (45.000 UVT = $2.356.830.000 en 2026), quién está obligado a reportarlos, simplificaciones para NIIF Grupo 3 y sanciones por errores u omisión.
4
Tres escenarios de presupuesto 2027 modelados Con 8 variables (crecimiento, Ley 2466, sobrecosto laboral, aumentos por inflación, DSO, capital de trabajo, CAPEX, reservas) y señales tempranas para cambiar de escenario.

Para quién es este manual

Es para CFOs, contadores generales, jefes de impuestos y gerentes financieros de empresas medianas y grandes colombianas. Si tu operación cerró un año atípico con la Ley 2466 desplegándose, la reforma tributaria hundida por la Sentencia C-079 de 2026, la Resolución DIAN 202 de 2025 endureciendo los cruces automáticos y el escalonamiento del dominical al 100% en julio de 2027 pendiente, este manual te da la lista completa mes por mes.

Un vistazo a lo que incluye

Fundamentos técnicos, marco normativo y escenarios presupuestales organizados para ti:

Cambios Normativos

Cuatro cambios normativos apilados

Ley 2466 con recargos apilados, Sentencia C-079 de 2026 con devolución de anticipos bajo Decreto 1474, Resolución DIAN 202 de 2025 endureciendo validación electrónica, y UVT 2026 en $52.374.

Marco Normativo

Actualizado a 2026

Estatuto Tributario Art. 21-1, 27, 28, 60, 65, 137, 145, 771-2 y 772-1. Resolución DIAN 000071 de 2019. Resolución 000246 de 2025. NIC 2, 12, 16, 37. NIIF 9, 15, 16. Ley 2277 de 2022 vigente.

Umbrales 2026

Verificados para el cierre 2026

Reporte obligatorio de conciliación fiscal cuando los ingresos brutos igualan o superan 45.000 UVT ($2.356.830.000 en 2026). Sanciones DIAN hasta $393 millones. Sanciones Supersociedades hasta $350 millones.

Presupuesto 2027

Con marco de decisión

Componentes que se congelan (Ley 2466, tarifas tributarias, cumplimiento normativo) vs componentes que se ajustan. Y las señales tempranas para pasar entre escenarios.

Más que una herramienta, un acompañamiento

En Ofima llevamos +40 años acompañando a empresas medianas y grandes colombianas en cierres fiscales con múltiples cambios normativos simultáneos. Cuando quieras revisar cómo se vería tu cierre 2026 y tu presupuesto 2027 con la información integrada, una conversación con un Asesor Experto Certificado puede mostrarte el camino. La conversación es sin costo.

+40 Años guiando la toma de decisiones y cierres fiscales de empresas medianas y grandes
100% Operación y normatividad integrados en una misma base de datos contable

¿Cierras 2026 con marco defendible o apagando incendios en enero?

Completa el formulario y el manual llega a tu correo, listo para arrancar con tu equipo contable el 1 de octubre.

  • 21 entregables del cierre 2026
  • Los 10 ajustes NIIF vs fiscal
  • Checklist de autodiagnóstico de 21 controles

Preguntas frecuentes

En octubre. Octubre es la fase de preparación con 8 entregables (conciliación bancaria, cartera revisada, inventario físico contra sistema, activos fijos revisados, nómina con Ley 2466 verificada, contratos con vinculados, cruce facturación electrónica vs contabilidad, revisión de anticipos bajo Decreto 1474 declarado inexequible). Noviembre es cierre de brechas documentales con 7 entregables. Diciembre y primeros días de enero son consolidación con 6 entregables. Arrancar el cierre en diciembre elimina el margen para decisiones estratégicas y para activar deducciones legítimas antes del vencimiento.
El formato 2517 aplica a personas jurídicas obligadas a llevar contabilidad que no son grandes contribuyentes. El formato 2516 aplica a grandes contribuyentes. Ambos formatos están definidos en la Resolución DIAN 000071 de 2019 que sigue vigente, con actualizaciones en la Resolución 000246 de 2025. La obligación de reportar el formato a la DIAN aplica cuando los ingresos brutos fiscales igualan o superan 45.000 UVT, equivalentes a $2.356.830.000 en 2026 (UVT 2026: $52.374). Los que no alcanzan el umbral deben elaborar la conciliación fiscal internamente pero no la reportan.
Los diez que aparecen con más frecuencia en empresa mediana son: depreciación (NIC 16 vs Art. 137 ET), deterioro de cartera (NIIF 9 vs Art. 145 ET), valuación de inventarios (NIC 2 vs Art. 65 ET), provisiones para contingencias (NIC 37 vs Art. 107 ET), reconocimiento de ingresos (NIIF 15 vs Art. 27 y 28 ET), arrendamientos (NIIF 16 vs Art. 127-1 ET), instrumentos financieros (NIIF 9 vs Art. 285-1 ET), impuesto diferido (NIC 12, solo contable), costos por préstamos (NIC 23 vs Art. 118-1 ET) y diferencia en cambio (NIC 21 vs Art. 285 ET). Cada ajuste debe estar documentado en el papel de trabajo del cierre.
Las sanciones DIAN por errores en la conciliación fiscal, información exógena o declaraciones alcanzan hasta $393 millones según la gravedad. Las sanciones Supersociedades por errores en estados financieros de empresas vigiladas alcanzan hasta $350 millones. La sanción mínima DIAN 2026 por presentación extemporánea arranca en $440.000. Adicionalmente, los intereses moratorios se causan desde el primer día de retraso con la tasa del Banco de la República más un adicional, y los ajustes retroactivos por errores en periodos anteriores multiplican el costo.
Con tres escenarios: base (crecimiento de ingresos +8% real, cartera estable en 55 días DSO, CAPEX programado), conservador (crecimiento +3%, DSO +5 días, CAPEX aplazado Q4, reservas de tesorería 60 días) y adverso (crecimiento -5%, DSO +15 días, CAPEX suspendido, reservas 90 días). Los tres comparten sobrecosto laboral de Ley 2466 pero se diferencian en demanda, cartera y política de inversión. El comité directivo decide bajo qué escenario opera Q1 con señales tempranas de cambio de escenario (deterioro de cartera, contracción de demanda, evolución del ciclo político).
La Sentencia C-079 de 2026 de la Corte Constitucional declaró inexequible el Decreto Legislativo 1474 de 2025. Los impuestos directos pagados anticipadamente bajo ese decreto no serán declarados ni cobrados por la DIAN y se devolverán los anticipos. Los impuestos indirectos pagados (como el IVA a juegos de suerte y azar bajo ese decreto) también se devolverán a quienes acrediten haberlos pagado materialmente. El CFO debe identificar estos pagos en el cierre 2026 y solicitar formalmente la devolución.
Recibes el archivo PDF de inmediato en tu correo. Ábrelo con tu contador general, tu jefe de impuestos y tu revisor fiscal antes del 1 de octubre. La página 10 tiene un checklist de autodiagnóstico con 21 controles agrupados en 3 fases que se responde en menos de 25 minutos. Si al terminar quieres ver cómo se vería tu cierre 2026 y tu presupuesto 2027 con la información integrada, un Asesor Experto Certificado de Ofima puede acompañarte en esa conversación. La conversación es sin costo y la pides solo si la quieres.
Formulario Popup Premium - Ofima
Conoce las principales características de nuestro Software ERP