Facturar no es cobrar: el error que aprieta la caja
En una empresa mediana colombiana el equipo comercial cierra un mes récord. El estado de resultados muestra un crecimiento sano. La utilidad se ve bien. Pero cuando el gerente pregunta cuánta plata hay realmente disponible para pagar la nómina, comprar materia prima o cumplir con el proveedor grande, la respuesta es "ya casi entra".
Ese "ya casi entra" es el síntoma de una gestión de cartera que no está funcionando. La empresa vende bien pero cobra tarde. Y entre el momento en que se emite la factura y el momento en que el dinero cae a la cuenta pasan 45, 60, 90 días. En ese intervalo la empresa tiene que financiarse: con capital propio, con sobregiros, con adelantos, con líneas de crédito. Y esa financiación cuesta plata.
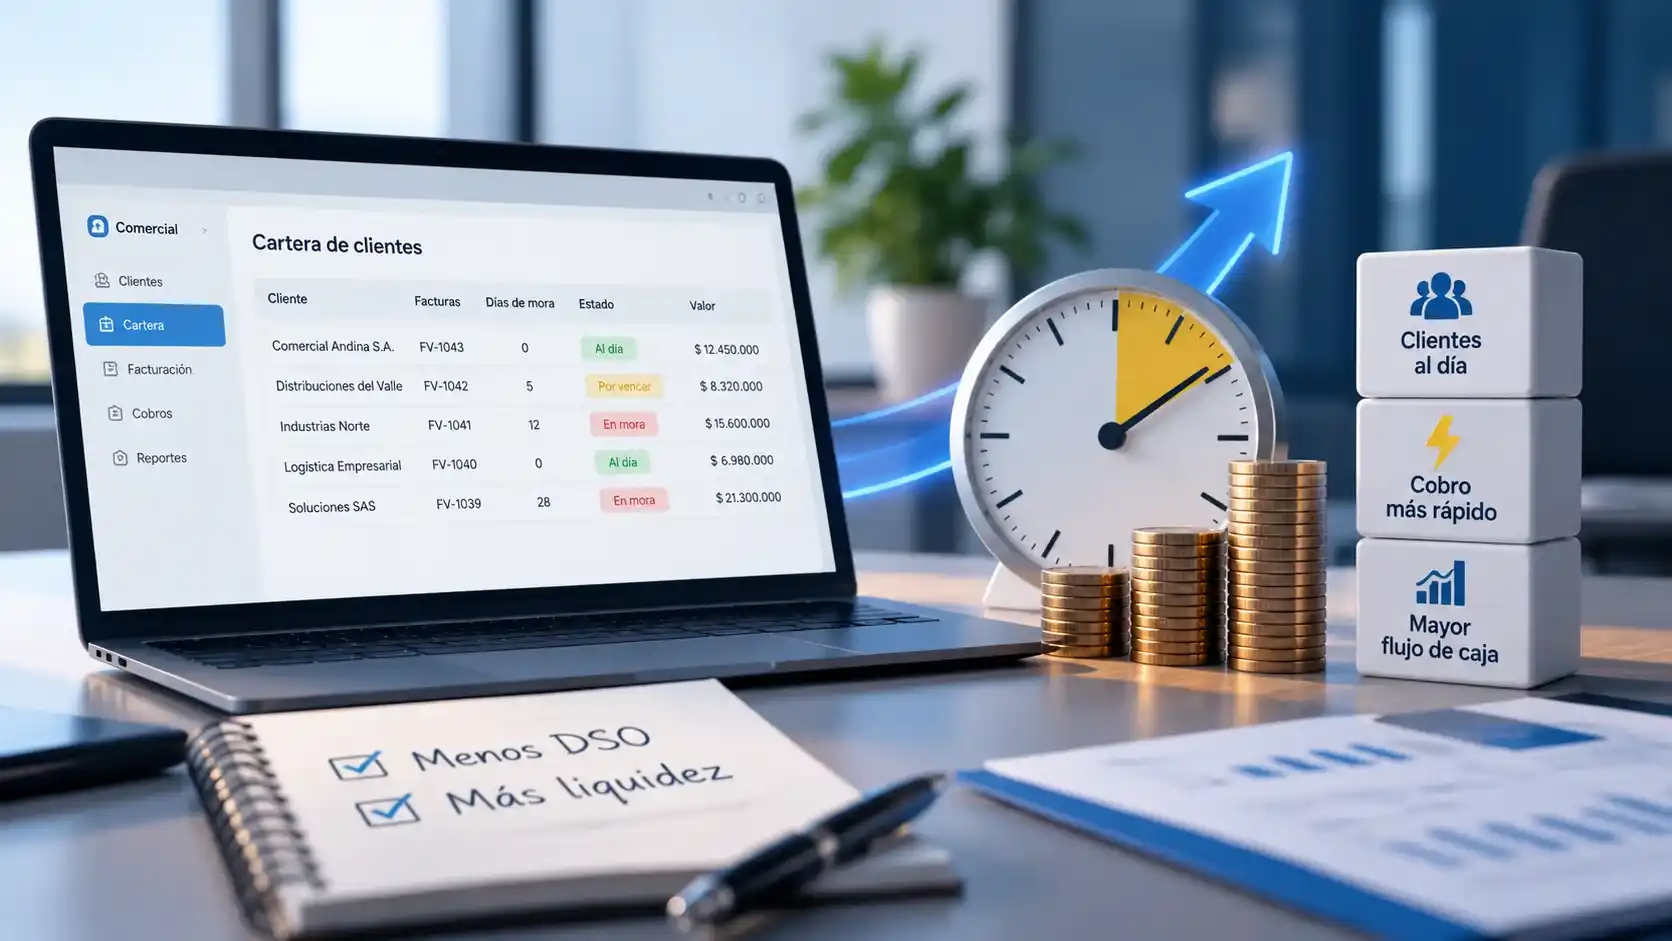
El problema es que muchas empresas no lo ven. Miran las ventas, miran la utilidad, pero no monitorean el indicador que muestra cuánto tarda su plata en volver. Ese indicador se llama DSO, Days Sales Outstanding, o días de rotación de cartera.
Este artículo te explica qué es el DSO, cómo se calcula, cómo interpretarlo, qué otros indicadores lo acompañan, por qué sube sin que te des cuenta y las seis técnicas concretas para reducirlo sin quemar la relación con tus clientes.
Qué es el DSO y por qué es el termómetro de tu cartera
El DSO mide, en promedio, cuántos días tarda tu empresa en cobrar una venta a crédito desde el momento en que se emite la factura hasta el momento en que el dinero entra efectivamente a la cuenta.
Es el termómetro más directo de la salud de tu cartera. Un DSO bajo significa que tus clientes pagan a tiempo, que tu política de crédito está bien calibrada y que la cobranza está funcionando. Un DSO alto significa lo contrario: capital de trabajo inmovilizado, presión sobre el flujo de caja y riesgo creciente de cartera incobrable.
El DSO no es un dato contable estático. Es una señal de alerta temprana. Cuando empieza a subir mes a mes sin explicación clara, algo pasó: un cliente grande alargó sus plazos, la cartera vencida creció, la gestión de cobranza se aflojó, o hay un problema estructural con la calidad de las facturas emitidas.
Cómo se calcula (con ejemplo práctico)
La fórmula del DSO es simple:
DSO = (Cuentas por cobrar / Ventas del período) × Días del período
| Componente | Qué representa | Fuente del dato |
|---|---|---|
| Cuentas por cobrar | Saldo de cartera al cierre del período (comúnmente cuenta 1305 bajo NIIF) | Balance general |
| Ventas del período | Ingresos por ventas del mismo período. Idealmente solo ventas a crédito | Estado de resultados |
| Días del período | 30 para mensual, 90 para trimestral, 365 para anual | Definido por el análisis |
Un detalle importante: si puedes separar las ventas a crédito de las ventas de contado, usa solo las ventas a crédito. Da una lectura más precisa. Si tu sistema no las separa, usa el total de ventas y ten claro que el resultado tendrá algo de ruido.
Datos: al cierre de junio, una empresa comercializadora mediana tiene $1.200 millones en cuentas por cobrar. Sus ventas del primer semestre fueron $3.600 millones. El período de análisis es de 180 días.
Cálculo: DSO = ($1.200 millones / $3.600 millones) × 180
DSO = 0,333 × 180
DSO = 60 días
Interpretación: en promedio, esta empresa se está tardando 60 días en cobrar cada venta. Si su política comercial dice "pago a 30 días", el resultado revela que en la práctica está cobrando al doble del tiempo. Ese exceso es capital de trabajo que la empresa está financiando con recursos propios o con deuda.
Cómo interpretar tu DSO (tabla de benchmarks)
No hay un DSO "bueno" universal. El benchmark depende del sector, de las condiciones de pago que ofrezcas y del país. Esta tabla te ubica frente a las referencias que la industria maneja.
| Rango DSO | Clasificación | Qué significa | Qué hacer |
|---|---|---|---|
| < 30 días | Excelente | La política de crédito y la cobranza funcionan muy bien. Poco capital inmovilizado. | Mantener la disciplina de cobranza y monitorear que no se relaje. |
| 30 - 45 días | Saludable | Estás en el rango de la industria. Consistente con condiciones de pago Neto 30 - Neto 45. | Optimizar procesos internos: reducir tiempo de facturación, mejorar seguimiento. |
| 45 - 60 días | Aceptable con margen | Cobras dentro de lo normal para B2B con condiciones extendidas, pero hay margen para mejorar. | Revisar segmentación de clientes y priorizar cobranza sobre los que más deben. |
| 60 - 90 días | Alerta | El capital inmovilizado ya presiona el flujo de caja. Costo financiero significativo. | Auditar la cartera vencida, revisar la política de crédito y reforzar la cobranza. |
| > 90 días | Crítico | Riesgo alto de cartera incobrable. La empresa está financiando a sus clientes de forma no sostenible. | Acción inmediata: castigo de cartera irrecuperable, cambio en política de crédito, gestión de recaudo profesional. |
Un punto clave: el mejor benchmark no es un valor externo, sino tu propia tendencia. Si tu DSO viene subiendo mes a mes, eso es una alerta aunque el valor absoluto todavía se vea "normal". Si viene bajando, estás haciendo algo bien y hay que documentarlo para replicarlo.
Los otros 4 indicadores que debes medir junto al DSO
El DSO es el indicador maestro, pero no cuenta la historia completa. Estos cuatro indicadores complementarios revelan qué está pasando debajo del número general.
| # | Indicador | Qué mide | Fórmula | Por qué importa |
|---|---|---|---|---|
| 1 | Rotación de cuentas por cobrar | Cuántas veces al año la empresa cobra toda su cartera | Ventas del período / Cuentas por cobrar promedio | Un ratio bajo (menor a 5) es señal de alerta. Superior a 10 indica cobranza eficiente. |
| 2 | Cartera vencida (%) | Qué porcentaje de tu cartera ya pasó su fecha de vencimiento | Cartera vencida / Cartera total | Cada punto porcentual que sube es riesgo creciente de incobrable. |
| 3 | Cartera por edades (aging) | Distribución de la cartera por rangos de vencimiento | 0-30 / 31-60 / 61-90 / +90 días | Concentración en +60 días indica gestión débil o clientes con problemas estructurales. |
| 4 | Ratio de deuda incobrable | Porcentaje de la cartera que no se logró cobrar en el período | Cartera castigada / Ventas totales | Un ratio superior al 1,5% es señal crítica de deterioro de calidad de cartera. |
La recomendación práctica: no midas 20 indicadores, mide estos 5 (DSO + los 4 complementarios). Son suficientes para ver dónde estás perdiendo caja y priorizar la acción.
Los indicadores de cartera se conectan directamente con los indicadores financieros generales de la empresa que revisas en el reporte contable mensual: margen bruto, EBITDA, razón corriente. Un DSO alto empeora la razón corriente aunque las ventas se vean bien.
Las 6 causas por las que tu DSO sube sin que te des cuenta
Un DSO que crece rara vez tiene una sola causa. Suele ser la combinación de varios factores que actúan al mismo tiempo. Estos son los seis más comunes en empresas medianas colombianas.
Facturación tardía
Cuando pasan varios días entre la entrega del producto o servicio y la emisión de la factura, el reloj del cobro se atrasa. Cada día que tardas en facturar es un día que tardas en cobrar.
Condiciones de pago poco claras o no comunicadas
Si el cliente no sabe exactamente cuándo debe pagar, cuál es el medio de pago o dónde debe consignar, hay ambigüedad que él aprovecha para postergar. La política debe estar por escrito en el contrato, en la factura y en las comunicaciones.
Política de crédito laxa
Otorgar crédito sin verificar la capacidad de pago del cliente, sin scoring de riesgo y sin cupos definidos por perfil es la receta para que la cartera crezca en clientes de baja calidad.
Cobranza reactiva, no proactiva
Esperar a que la factura venza para empezar a llamar es tarde. La cobranza efectiva empieza antes del vencimiento, con recordatorios amables que confirman que el cliente recibió la factura y sabe cuándo debe pagar.
Errores en las facturas
Facturas con datos incorrectos, con precios equivocados o sin los soportes que el cliente exige son excusas legítimas para retrasar el pago. Cada error de facturación es días de cartera adicionales.
Falta de integración entre comercial y cartera
Cuando comercial vende sin ver el estado de cartera del cliente, es común que la empresa siga vendiendo a clientes que ya deben mucho o que están vencidos. Eso amplifica el problema y hace que la cartera crezca sin control.
Las 6 técnicas para reducir el DSO sin dañar la relación comercial
Bajar el DSO no significa presionar más al cliente. Significa profesionalizar el proceso completo, desde la venta hasta el cobro.
- Factura el mismo día del despacho o de la prestación del servicio. Cada día de retraso en la facturación es un día de retraso en el cobro. Si tu proceso permite facturar en el momento del despacho, adóptalo.
- Envía recordatorios antes del vencimiento. Un correo automático 5 días antes del vencimiento confirmando el saldo pendiente y la fecha límite cambia el resultado. No es cobranza agresiva, es servicio al cliente que además protege tu caja.
- Ofrece incentivos por pago anticipado. Un pequeño descuento por pago dentro de los primeros 10 días puede ser más rentable que financiar 60 días adicionales. Calcula el punto de equilibrio: si el costo financiero de un mes es del 2% y ofreces 1% por pago rápido, ganas.
- Segmenta la cobranza por perfil de cliente. No todos los clientes se cobran igual. Un cliente grande estratégico requiere una llamada del director comercial. Un cliente promedio, un correo automático. Un cliente moroso repetitivo, gestión de recaudo formal. Segmentar es lo que hace eficiente el proceso.
- Ajusta tu política de crédito con datos. Cupos por perfil de riesgo, verificación de score crediticio antes de otorgar crédito, revisión periódica de la exposición por cliente. Esto se hace con datos, no con intuición del comercial.
- Integra comercial, facturación y cartera en una sola vista. Cuando el comercial ve en tiempo real la cartera del cliente antes de aceptar un nuevo pedido, cuando cartera ve en tiempo real las facturas emitidas y sus fechas de vencimiento, cuando contabilidad ve en tiempo real las conciliaciones bancarias que impactan la cartera, el proceso se vuelve preventivo y no reactivo.
Este último punto es donde más impacta la tecnología. En una empresa mediana con datos dispersos entre sistemas (uno para facturación, otro para contabilidad, otro para cartera), la gestión de cartera se convierte en un ejercicio de reconstrucción semanal. En una empresa con la información integrada, la gestión de cartera es un proceso automático que corre solo.
El costo real de un DSO alto
Un DSO alto no es un problema abstracto. Es plata que la empresa está perdiendo o dejando de ganar. Veamos cómo se mide.
Ejemplo de impacto financiero
Una empresa con ventas anuales de $10.000 millones y un DSO de 60 días tiene inmovilizados aproximadamente $1.644 millones en cartera. Si esa empresa lograra bajar su DSO a 45 días, esos $1.644 millones bajarían a $1.233 millones. Se liberarían $411 millones de capital de trabajo.
Y hay un costo financiero adicional. Si esa empresa se está financiando con crédito bancario al 26% efectivo anual (la tasa de usura moratoria vigente ronda el 26,17% E.A. en 2026), los $411 millones inmovilizados cuestan aproximadamente $107 millones al año en intereses financieros. Solo por no cobrar más rápido.
Ese es el costo real del DSO alto: capital inmovilizado que no puedes invertir en crecimiento, más costo financiero que se lleva el margen del negocio, más riesgo creciente de que parte de esa cartera termine siendo incobrable.
Cuando pones números al DSO, la conversación en el comité de gerencia cambia. Deja de ser "hay que apretar la cobranza" y se convierte en "esta cifra representa X millones al año". Ahí es cuando la empresa decide invertir en el proceso.
En Ofima llevamos +40 años acompañando a empresas medianas colombianas a que sus ventas se conviertan en caja de verdad, no en promesas en el balance. La contabilidad, la cartera, la operación comercial y las conciliaciones bancarias comparten una sola base de datos en Ofima ERP, de modo que el DSO deja de ser un dato que alguien calcula al final del mes y se vuelve una señal en tiempo real que orienta las decisiones diarias. Si quieres ver cómo se vería tu gestión de cartera con la información integrada, una conversación con un Asesor Experto Certificado puede mostrarte el camino. La conversación es sin costo.
Preguntas Frecuentes
¿Qué es el DSO y para qué sirve?
El DSO (Days Sales Outstanding) es el indicador que mide cuántos días en promedio tarda una empresa en cobrar sus ventas a crédito. Se calcula dividiendo las cuentas por cobrar entre las ventas del período, multiplicado por los días del período. Sirve como termómetro de la salud de la cartera y como señal de alerta temprana sobre el flujo de caja.
¿Cuál es un buen DSO para una empresa mediana?
No hay un valor universal, depende del sector y de las condiciones de pago pactadas. En general, un DSO por debajo de 45 días se considera saludable para B2B con condiciones Neto 30 o Neto 45. Por encima de 60 días es señal de alerta y por encima de 90 días es crítico. Más importante que el valor absoluto es la tendencia de tu propio DSO en el tiempo.
¿Qué otros indicadores debo medir junto al DSO?
Los cuatro más importantes son la rotación de cuentas por cobrar (cuántas veces al año cobras tu cartera), el porcentaje de cartera vencida, la distribución de la cartera por edades (aging: 0-30, 31-60, 61-90, +90 días) y el ratio de deuda incobrable. Juntos dan la foto completa de la calidad y la eficiencia de tu cartera.
¿Cómo puedo reducir mi DSO?
Las seis técnicas más efectivas son: facturar el mismo día del despacho, enviar recordatorios antes del vencimiento, ofrecer incentivos por pago anticipado, segmentar la cobranza por perfil de cliente, ajustar la política de crédito con datos de riesgo, e integrar la información de comercial, facturación y cartera en una sola vista. Las dos primeras son las más rápidas de implementar.
¿Cuánto le cuesta a mi empresa tener un DSO alto?
Cada día adicional de DSO es capital de trabajo inmovilizado que la empresa tiene que financiar. En una empresa con ventas de $10.000 millones al año, reducir el DSO de 60 a 45 días libera aproximadamente $411 millones de capital de trabajo. Si esa empresa se financia al 26% efectivo anual, mantener ese capital inmovilizado cuesta cerca de $107 millones al año en intereses.
¿El DSO aplica solo a empresas B2B?
El DSO es más relevante en empresas que venden a crédito, típicamente B2B. En negocios de venta al contado (retail, restaurantes) el indicador pierde utilidad porque el cobro es inmediato. Sin embargo, en cualquier empresa que ofrezca crédito a alguna parte de sus clientes, medir el DSO de esa cartera específica es fundamental para la salud financiera.